Focus Group Discussion tentang Pembiayaan Berbasis KI
Otoritas Jasa Keuangan (OJK) menggelar Focus Group Discussion (FGD) tentang pembiayaan usaha mikro, kecil, dan menengah (UMKM) berbasis kekayaan intelektual (KI). SKC Law hadir dengan perspektif konsultan kekayaan intelektual. Partner Bagus Lestanto memaparkan penerapan KI sebagai jaminan dalam pembiayaan UMKM.
Paparan tersebut berfokus pada praktik hukum: apa yang membuat KI dapat dijadikan jaminan pembiayaan, dan apa yang harus diverifikasi pemberi pembiayaan sebelum mengandalkannya.
Yang Dipaparkan SKC Law
Paparan SKC Law mencakup enam bahasan: KI sebagai objek jaminan pembiayaan, pelaksanaan pembiayaan berbasis KI, uji tuntas hukum atas portofolio KI, identifikasi dan mitigasi risiko hukum, isu dan tantangan, serta rekomendasi praktik.
Dasar Hukum
Paparan tersebut menyebut empat peraturan sebagai dasar hukum pembiayaan berbasis KI bagi UMKM.
| Peraturan | Perihal |
| Undang-Undang Nomor 24 Tahun 2019 | Ekonomi Kreatif |
| Peraturan Pemerintah Nomor 24 Tahun 2022 | Peraturan pelaksanaan Undang-Undang Nomor 24 Tahun 2019 tentang Ekonomi Kreatif |
| Permenekraf Nomor 6 Tahun 2025 | Penilai Kekayaan Intelektual (Peraturan Menteri Ekonomi Kreatif/Kepala Badan Ekonomi Kreatif) |
| POJK Nomor 19 Tahun 2025 | Kemudahan Akses Pembiayaan bagi Usaha Mikro, Kecil, dan Menengah (Peraturan OJK) |
Jaminan Fidusia atas Kekayaan Intelektual
KI adalah benda bergerak yang tidak berwujud. Karena itu, jaminan atasnya berbentuk jaminan fidusia. Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia mendefinisikannya sebagai hak jaminan atas benda bergerak, baik berwujud maupun tidak berwujud. Jaminan ini menjamin pelunasan utang tertentu dan memberi penerima fidusia kedudukan yang didahulukan terhadap kreditur lain. Benda yang dijaminkan tetap berada dalam penguasaan pemberi fidusia.
Ada dua konsekuensinya. Kreditur memperoleh kedudukan yang didahulukan atas benda yang dibebani. Debitur tetap menguasai KI selama masa jaminan.
Dukungan undang-undang yang tegas terdapat pada dua rezim. Pasal 16 ayat (3) Undang-Undang Hak Cipta memungkinkan hak cipta menjadi objek jaminan fidusia. Pasal 108 ayat (1) Undang-Undang Paten berlaku sama untuk hak paten. Pasal 16 ayat (2) Undang-Undang Hak Cipta dan Pasal 74 ayat (1) Undang-Undang Paten juga memungkinkan hak yang mendasarinya dialihkan, seluruhnya atau sebagian. Pengalihan dapat terjadi melalui pewarisan, hibah, wakaf, wasiat, perjanjian tertulis, atau sebab lain yang dibenarkan peraturan perundang-undangan.
Kekayaan Intelektual yang Memenuhi Syarat
Tidak semua aset dalam portofolio dapat dibiayai. Ada dua syarat bagi KI itu sendiri:
- Tercatat atau terdaftar di Direktorat Jenderal Kekayaan Intelektual (DJKI).
- Sudah dikelola, baik oleh pemiliknya secara langsung dan/atau melalui pengalihan hak kepada pihak lain.
Objek jaminan juga dapat lebih luas daripada haknya sendiri. Selain jaminan fidusia atas KI, kerangka ini mengenal dua objek jaminan utang lainnya: kontrak dalam kegiatan ekonomi kreatif dan piutang dalam kegiatan ekonomi kreatif.
Transaksi dari Awal hingga Akhir
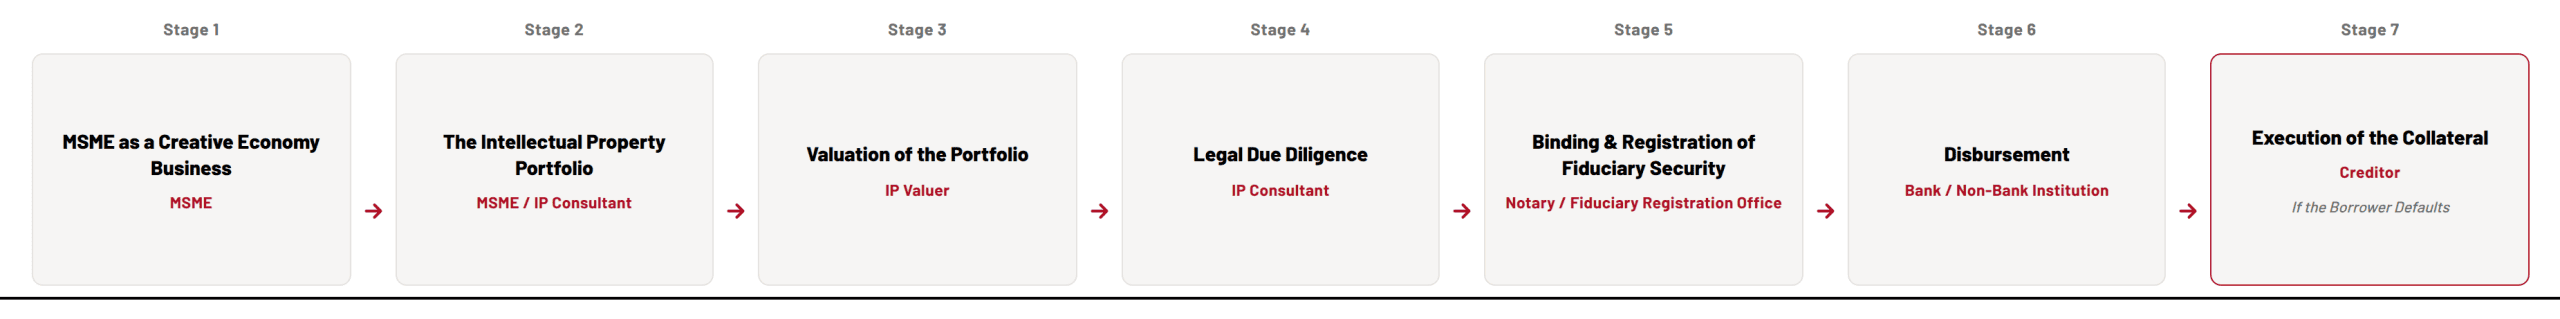
Rantai transaksi melalui tujuh tahap: UMKM sebagai pelaku ekonomi kreatif, portofolio KI, valuasi portofolio tersebut, uji tuntas hukum, pengikatan dan pendaftaran jaminan fidusia, pencairan dana oleh pemberi pembiayaan, dan eksekusi jaminan jika debitur wanprestasi. Paparan tersebut mengidentifikasi tujuh pihak yang terlibat: UMKM sebagai debitur, bank sebagai kreditur, penilai kekayaan intelektual, konsultan kekayaan intelektual, notaris, DJKI, dan Kantor Pendaftaran Fidusia.
Uji Tuntas Hukum atas Portofolio Kekayaan Intelektual
Uji tuntas hukum (legal due diligence) atas portofolio KI memastikan tiga hal. Pertama, debitur memegang hak yang sah dan berwenang membebaninya. Kedua, tidak ada hak, klaim, sengketa, atau pembebanan pihak ketiga atas aset tersebut. Ketiga, tidak ada kondisi hukum yang menghalangi penggunaan aset sebagai jaminan atau pelaksanaan hak jaminan atasnya.
Dalam praktiknya, pemeriksaan ini mencakup enam bidang:
- Pemilihan aset yang akan menjadi dasar skema pembiayaan.
- Status setiap hak dan dokumen pendukungnya.
- Kepemilikan dan riwayat pengalihan.
- Pengalihan hak, lisensi, dan hak pihak ketiga.
- Sengketa dan potensi klaim.
- Pembebanan yang sudah ada atas KI.
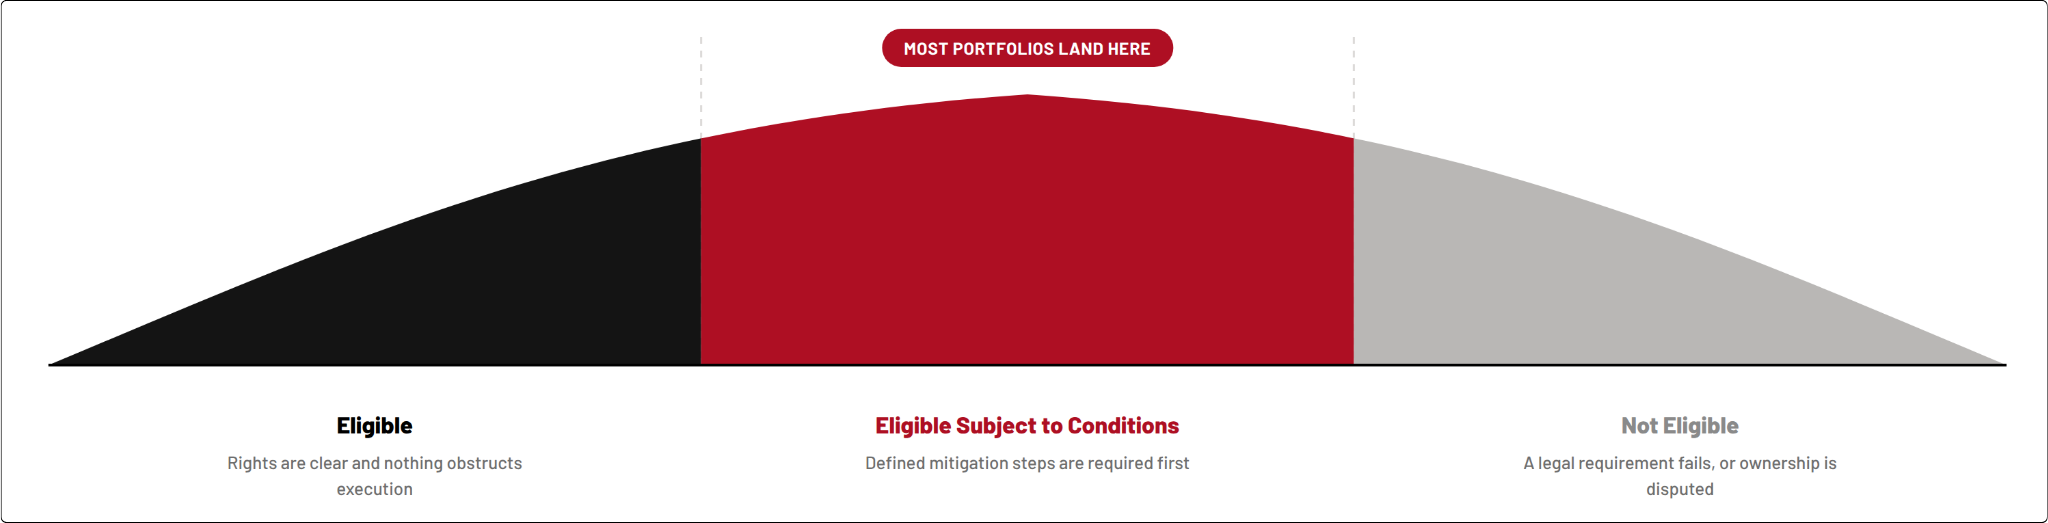
Hasilnya berupa satu temuan, dan hanya ada tiga kemungkinan.
Layak. Status hukum, kepemilikan, dan kewenangan sudah jelas, tidak ada hal material yang membebani aset, dan tidak ada yang menghalangi eksekusi.
Layak dengan syarat. KI pada prinsipnya dapat menjadi jaminan, asalkan langkah mitigasi tertentu diselesaikan sebelum atau selama pembiayaan. Lisensi mungkin perlu diperjelas, disesuaikan, atau memerlukan persetujuan pihak ketiga. Catatan di DJKI mungkin tidak sesuai dengan posisi kepemilikan yang sebenarnya. Pembebanan sebelumnya atau kepentingan pihak ketiga mungkin perlu dilepaskan terlebih dahulu.
Tidak layak. Aset tidak memenuhi satu atau lebih persyaratan hukum, sengketa pihak ketiga memengaruhi kepemilikan secara material, atau kondisi hukum membuat aset mustahil dijadikan jaminan atau dieksekusi.
Disiplinnya sama dengan yang berlaku ketika uji tuntas menguji portofolio KI dalam sebuah transaksi.
Isu dan Tantangan
Paparan tersebut mengidentifikasi tiga isu dan tantangan.
Yang pertama adalah kepastian hukum. Ketentuan tegas tentang jaminan fidusia atas KI hanya terdapat pada rezim hak cipta dan paten. Belum ada ketentuan sektoral yang sama tegasnya untuk kategori KI lainnya.
Yang kedua, belum ada mekanisme khusus dan terpadu untuk mengeksekusi hak jaminan atas KI. Paparan tersebut menjelaskan penanganan wanprestasi berdasarkan kerangka umum. Wanprestasi ditentukan berdasarkan perjanjian pembiayaan, dan eksekusi mengikuti Undang-Undang Jaminan Fidusia. Jaminan dijual atau dieksekusi dengan cara lain, dan hasilnya melunasi kewajiban debitur. Pengalihan hak yang terjadi kemudian harus dicatatkan di DJKI sesuai kategori KI yang bersangkutan.
Yang ketiga adalah keterlibatan lintas sektor. Skema ini bergantung pada pemberi pembiayaan, penilai, konsultan, notaris, Kantor Pendaftaran Fidusia, dan DJKI.
Rekomendasi untuk Memperkuat Praktik
1. Lakukan uji tuntas hukum atas KI. Sebelum KI dijadikan jaminan, pemeriksaan perlu memastikan hak dan kewenangan debitur, tidak adanya klaim dan pembebanan pihak ketiga, serta tidak adanya hal yang menghalangi eksekusi.
2. Pastikan kuatnya dokumen pengikatan. Jaminan lahir melalui pengikatan dan pendaftaran jaminan fidusia, yang mendahului pencairan dana dalam rantai transaksi.
3. Pastikan mekanisme eksekusi dan pengalihan KI. Rute jaminan fidusia yang umum berlaku, tetapi langkah-langkah setelahnya bersifat khusus untuk KI. Dokumen perlu menyatakan cara wanprestasi ditentukan, cara jaminan dieksekusi, dan cara pengalihan dicatatkan di DJKI.
4. Rumuskan persyaratan pembiayaan dan kewajiban debitur. Dokumen pembiayaan perlu menyatakan persyaratan pembiayaan dan kewajiban yang harus dipenuhi debitur.
Hubungi Kami
SKC Law memberikan advis kepada klien mengenai berbagai urusan KI di Indonesia, mulai dari pendaftaran dan pencatatan hingga peninjauan portofolio, komersialisasi, dan penegakan hak. Pekerjaan terbaru mencakup pemaparan perspektif konsultan di FGD OJK tentang pembiayaan UMKM berbasis KI pada September 2026. Kami juga melakukan peninjauan portofolio dan kepemilikan yang menguji hak terhadap daftar publik sebelum transaksi ditandatangani.
Untuk advis mengenai KI sebagai jaminan pembiayaan, peninjauan portofolio, atau pencatatan di DJKI, hubungi tim kami di enquiries@skclaw.id.
Ajukan pertanyaan khusus Bapak/Ibu melalui Contact Page kami.
Ikuti kami di LinkedIn untuk informasi lebih lanjut tentang layanan kekayaan intelektual di Indonesia.
Konten ini disediakan hanya untuk tujuan informasi umum dan bukan merupakan nasihat hukum. Untuk nasihat mengenai hal tertentu, silakan hubungi enquiries@skclaw.id.